Bukan Sekadar Label, Ini Empat Agenda Pembenahan Pasar Modal RI di Tengah Sorotan MSCI
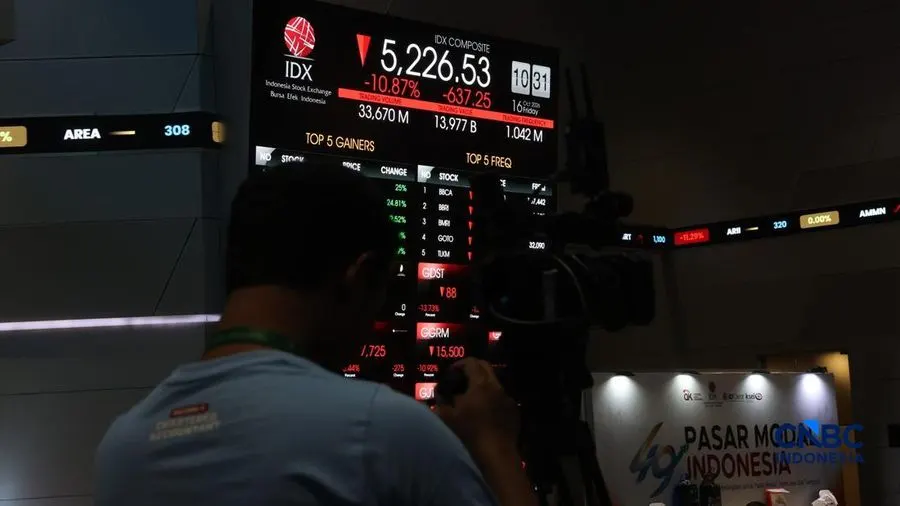
MataBank.id – Ancaman penurunan status pasar modal Indonesia dari emerging market menjadi standalone market oleh Morgan Stanley Capital International (MSCI) perlu dibaca sebagai peringatan serius. Isunya tidak berhenti pada label klasifikasi. Yang dipertaruhkan adalah kemampuan pasar keuangan Indonesia memberikan kepastian, transparansi, dan keadilan bagi investor, serta menegakkan aturan secara konsisten bagi semua pelaku pasar.
Dalam dunia investasi, reputasi tidak lahir dari pertumbuhan ekonomi yang relatif tinggi, jumlah penduduk yang besar, atau ambisi menjadi negara berpenghasilan tinggi. Reputasi ditopang kualitas institusi, kredibilitas regulasi, dan keterbukaan informasi. Investor akan selalu bertanya seberapa besar risiko yang harus ditanggung demi memperoleh keuntungan. Pertanyaan itu semestinya menjadi perhatian pemerintah, Otoritas Jasa Keuangan (OJK), Bursa Efek Indonesia (BEI), dan seluruh pemangku kepentingan.
Bukan Sekadar Perubahan Label
Indeks MSCI menjadi acuan banyak pengelola dana internasional, baik yang berstrategi pasif maupun aktif. Karena itu, perubahan klasifikasi dapat memengaruhi keputusan investasi, alokasi portofolio, dan persepsi risiko investor global. Status emerging market menempatkan suatu negara di kelompok pasar berkembang dengan tingkat keterbukaan dan kelayakan tertentu, sedangkan standalone market berarti pasar tersebut tidak lagi masuk kelompok pasar berkembang maupun maju dalam klasifikasi MSCI.
Bila sebuah pasar keluar dari kelompok indeks acuan, dana yang mengikuti indeks itu berpotensi menyesuaikan portofolionya. Dampaknya bisa menjalar ke arus modal, likuiditas saham, dan pembentukan harga di pasar domestik. Namun, besarnya dampak bergantung pada keputusan akhir penyedia indeks, bobot pasar, dan mandat investasi tiap pengelola dana. Dampak itu tidak otomatis seragam, dan tidak selalu berarti seluruh dana asing hengkang. Investor aktif tetap dapat berinvestasi berdasarkan fundamental.
Ancaman ini juga tidak boleh dianggap vonis bahwa seluruh perekonomian memburuk. Pasar saham dan ekonomi riil saling berhubungan, tetapi tidak selalu bergerak searah. Ekonomi bisa tumbuh ketika pasar saham tertekan oleh persoalan tata kelola, valuasi, likuiditas, atau persepsi risiko. Respons kebijakan karenanya harus menyasar akar masalah, bukan sekadar memulihkan sentimen jangka pendek.
Ekonomi Besar Belum Menjamin Pasar Modal Kredibel
Indonesia punya modal ekonomi yang kuat: penduduk besar, pasar domestik luas, basis produksi beragam, posisi strategis dalam rantai pasok global, dan pertumbuhan sekitar 5 persen. Meski demikian, pertumbuhan ekonomi tidak otomatis menjamin kualitas pasar modal. Investor menghitung apakah potensi pertumbuhan dapat diterjemahkan menjadi keuntungan yang terukur dan dapat dipertanggungjawabkan.
Pasar yang sehat mempertemukan kebutuhan pendanaan perusahaan dengan kebutuhan investasi masyarakat. Fungsi itu terganggu bila informasi kepemilikan saham kurang transparan, saham yang beredar bebas sulit diidentifikasi, atau transaksi tertentu menimbulkan keraguan soal kewajaran harga. Kerugiannya bukan hanya pada investor asing. Investor domestik juga menghadapi pasar yang sulit dipahami, volatilitas yang tak mencerminkan fundamental, dan ketidakpastian kualitas informasi.
Kapitalisasi pasar yang besar tanpa transparansi memadai ibarat bangunan megah berfondasi yang belum teruji: tampak kokoh dari luar, tetapi kepercayaan bisa goyah saat muncul pertanyaan soal struktur di dalamnya.
Transparansi sebagai Infrastruktur Kepercayaan
Salah satu persoalan mendasar adalah kualitas data kepemilikan saham dan free float, yakni porsi saham yang tersedia untuk diperdagangkan publik. Bagi investor institusional, data ini menjadi dasar menghitung likuiditas, memperkirakan kapasitas transaksi, mengukur konsentrasi kepemilikan, dan menentukan kelayakan saham masuk portofolio. Bila definisi pemegang saham publik tidak jelas atau kepemilikan yang terhubung secara ekonomi sulit dikenali, perhitungan free float berisiko menyimpang dari kondisi sebenarnya. Investor pun bisa menemui kesenjangan antara likuiditas di atas kertas dan likuiditas nyata saat bertransaksi dalam jumlah besar.
Transparansi perlu dipahami sebagai infrastruktur ekonomi. Seperti jalan dan pelabuhan yang menekan biaya logistik, keterbukaan informasi menekan biaya pencarian data, mengurangi asimetri informasi, dan membantu keputusan yang lebih rasional. Pembenahan pun tidak boleh berhenti pada penerbitan aturan teknis. Indonesia memerlukan sistem pengungkapan kepemilikan yang lebih akurat, pengawasan konsentrasi kepemilikan, dan mekanisme verifikasi yang andal. Data kepemilikan juga perlu diselaraskan dengan informasi pemilik manfaat akhir (beneficial owner) sesuai kerangka hukum, bukan untuk membatasi investasi, melainkan agar struktur kepemilikan dapat dipahami dan diawasi secara proporsional.
Di sisi lain, penegakan hukum harus memberi sinyal tegas. Pelanggaran keterbukaan informasi, manipulasi harga, perdagangan orang dalam, dan praktik merugikan investor mesti ditangani konsisten. Pasar yang kredibel bukan pasar tanpa pelanggaran, melainkan pasar yang mampu mendeteksi, menindak, dan mencegah pelanggaran secara transparan tanpa pandang bulu.
Risiko Arus Modal dan Biaya Ekonomi
Perubahan klasifikasi patut diperhatikan karena berkaitan dengan persepsi risiko, biaya modal, dan pertumbuhan ekonomi. Ketika risiko negara dinilai naik, investor dapat menuntut imbal hasil lebih tinggi, mengurangi eksposur, atau memindahkan dana ke pasar yang dianggap lebih stabil. Tekanan jual dapat melemahkan harga saham dan likuiditas, sehingga menyulitkan perusahaan menghimpun modal lewat penerbitan saham baru. Biaya pendanaan juga bisa naik bila persepsi risiko meluas ke instrumen keuangan lain.
Tetap perlu dibedakan antara risiko yang mungkin terjadi dan dampak yang terbukti. Perubahan klasifikasi MSCI tidak otomatis menentukan arah seluruh arus modal. Dampaknya bergantung pada keputusan akhir, respons investor, kondisi global, dan fundamental tiap perusahaan. Faktor eksternal seperti suku bunga global, kebijakan bank sentral utama, ketegangan geopolitik, pergerakan dolar AS, dan selera risiko internasional memang berpengaruh. Namun, faktor itu tidak boleh menjadi alasan menghindari evaluasi persoalan domestik, sebab negara dengan institusi kuat dan pasar transparan cenderung lebih siap menghadapi perubahan sentimen global.
Jangan Terjebak Politik Indeks
Indonesia perlu berhati-hati agar tidak bereaksi berlebihan. Klasifikasi MSCI penting, tetapi bukan satu-satunya ukuran kualitas ekonomi. Keputusan investasi global juga dipengaruhi fundamental perusahaan, prospek laba, kualitas kebijakan fiskal dan moneter, serta stabilitas politik dan hukum. Bila seluruh upaya hanya diarahkan untuk memulihkan status indeks, pembenahan berisiko bersifat administratif tanpa menyentuh akar masalah.
Evaluasi MSCI lebih tepat dipandang sebagai alat diagnosis. Jika masalahnya transparansi kepemilikan, solusinya perbaikan data dan pengawasan. Jika terkait likuiditas, kebijakan perlu mendorong kualitas perdagangan dan memperluas partisipasi investor. Jika menyangkut konsistensi regulasi, yang diperlukan adalah kepastian hukum dan koordinasi kelembagaan. Kedaulatan ekonomi tidak berarti menolak standar internasional, melainkan tercermin dari kemampuan membangun institusi kredibel, merumuskan kebijakan sesuai kepentingan nasional, dan berinteraksi dengan pasar global tanpa mengorbankan transparansi dan keadilan.
Empat Agenda Pembenahan Struktural
Pertama, memperkuat transparansi dan kualitas data pasar. OJK dan BEI perlu memastikan informasi pemegang saham, kepemilikan terkonsentrasi, free float, dan aktivitas perdagangan akurat, konsisten, dan mudah diverifikasi, lengkap dengan jadwal, indikator keberhasilan, dan mekanisme evaluasi.
Kedua, memperkuat pengawasan dan penegakan hukum. Pengawasan berbasis teknologi dan analisis transaksi perlu dikembangkan untuk mengenali pola perdagangan tak wajar, potensi manipulasi harga, dan konsentrasi transaksi yang merusak integritas pasar. Penindakan harus disertai komunikasi publik yang memadai.
Ketiga, memperluas basis investor domestik secara berkualitas. Penguatan investor ritel, dana pensiun, perusahaan asuransi, dan institusi domestik dapat memperdalam pasar, tetapi tanpa mendorong masyarakat mengambil risiko yang tak mereka pahami. Literasi keuangan, perlindungan investor, dan akses informasi setara harus berjalan beriringan.
Keempat, memperkuat koordinasi antarlembaga dan komunikasi dengan investor global. OJK, BEI, pemerintah, dan lembaga terkait perlu menyampaikan perkembangan reformasi lewat data yang dapat diuji, target terukur, dan laporan kemajuan yang konsisten. Pernyataan bahwa pasar tetap aman tidak cukup. Investor butuh bukti bahwa persoalan telah diidentifikasi dan ditangani.
Keempat agenda itu harus berjalan serentak. Memperbaiki data tanpa penegakan hukum akan kehilangan kredibilitas, dan promosi investasi agresif tak efektif bila investor masih menghadapi ketidakpastian aturan dan kualitas informasi.
Menjaga Kepercayaan, Memperkuat Fundamental
Ujian terbesar Indonesia bukan sekadar mempertahankan label emerging market, melainkan memastikan pertumbuhan ekonomi ditopang institusi keuangan yang transparan, efisien, dan tepercaya. Pemerintah dan otoritas pasar modal diharapkan memandang momentum ini sebagai kesempatan mempercepat reformasi, dengan perbaikan kualitas data, penegakan hukum, kepastian regulasi, dan perlindungan investor sebagai prioritas, bukan sekadar respons atas evaluasi eksternal.
Kepercayaan internasional dibangun lewat konsistensi kebijakan, integritas institusi, dan bukti bahwa setiap pelaku pasar tunduk pada aturan yang sama. Dalam ekonomi global yang kompetitif, modal dapat berpindah cepat, sedangkan reputasi butuh waktu lama dipulihkan. Karena itu, reformasi bukan lagi pilihan tambahan, melainkan prasyarat menjaga daya saing ekonomi Indonesia.